
Durante años, la industria mundial del autobús observó el crecimiento de los fabricantes chinos con una mezcla de curiosidad y escepticismo.
Primero llegaron con precios difíciles de igualar; después mejoraron sus productos, ampliaron sus portafolios y comenzaron a conquistar mercados que parecían reservados para las marcas tradicionales. Hoy la discusión es diferente. Ya no estamos preguntándonos si China será un jugador importante en la industria mundial del autobús: ya lo es, y la nueva batalla no será exclusivamente tecnológica, sino una batalla por el mercado.
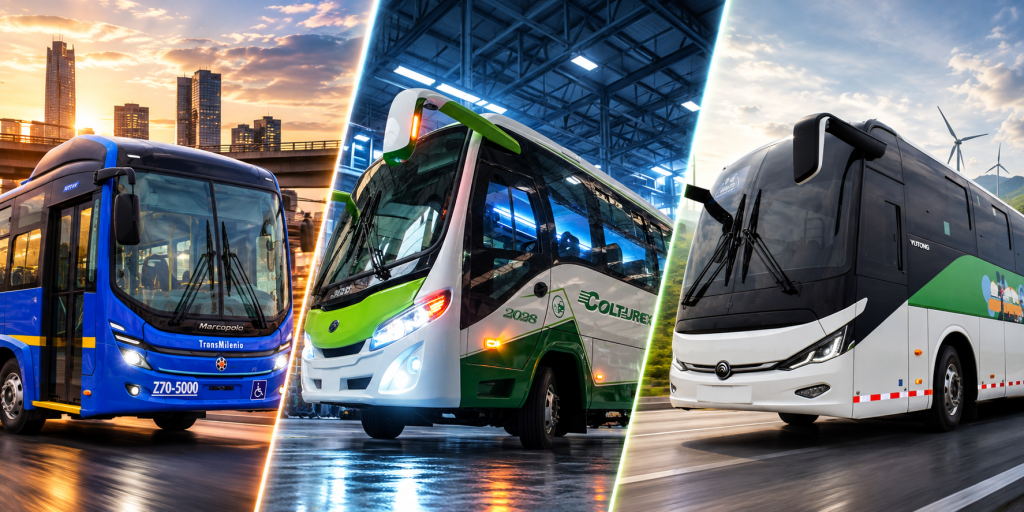
La electrificación aceleró este proceso. China construyó una enorme industria alrededor del vehículo eléctrico, desarrollando no solamente buses, sino baterías, motores, electrónica, infraestructura de carga y cadenas completas de suministro. Esa escala permitió que sus fabricantes salieran al mundo con productos cada vez más competitivos y una capacidad industrial difícil de ignorar. Europa, mientras tanto, comienza a reaccionar. Sus fabricantes históricos aceleran el desarrollo de nuevas plataformas, mientras aumenta la preocupación por preservar
producción, empleo, conocimiento y proveedores locales. Lo que parecía una competencia entre productos se está convirtiendo en una discusión
mucho más amplia sobre quién controlará la próxima generación de la industria del autobús.
Pero hay un escenario especialmente interesante para nosotros: Latinoamérica. Nuestra región dejó de ser un simple espectador de esta
transformación. Santiago, Bogotá y otras ciudades se han convertido en vitrinas internacionales de la electromovilidad, mientras fabricantes que hace dos décadas tenían una presencia marginal hoy participan activamente en licitaciones, sistemas urbanos y mercados privados. Esto también está modificando las reglas de competencia. El fabricante tradicional ya no puede confiar únicamente en el prestigio construido durante décadas, pero el nuevo competidor tampoco puede limitar su propuesta a un precio bajo.
Los operadores están aprendiendo que comprar un autobús significa evaluar mucho más que el vehículo que reciben el primer día. Financiación consumo energético, disponibilidad de repuestos, mantenimiento, telemetría, capacitación, valor residual y capacidad de respuesta durante diez o quince años comienzan a pesar tanto como las
especificaciones técnicas. La discusión está pasando del precio de compra al costo y al valor de toda la operación. Y posiblemente allí se librará la verdadera competencia de los próximos años.

También sería un error pensar que esta batalla se limitará al autobús eléctrico. El Diésel continúa evolucionando, aparecen nuevas alternativas energéticas y cada mercado avanza a una velocidad distinta. Latinoamérica, por su geografía, infraestructura y enormes diferencias
entre operaciones urbanas, intermunicipales y de larga distancia, probablemente convivirá durante muchos años con diferentes tecnologías. Ganar nuestro mercado requerirá algo más complejo que
traer el producto que funciona en Europa o China: será necesario entender cómo opera un autobús atravesando los Andes, qué significa mantener una flota lejos de las grandes capitales, cuánto cuesta tener un vehículo detenido y qué espera un empresario que conserva sus unidades durante muchos años.
Los fabricantes tradicionales tienen experiencia, redes consolidadas y décadas de conocimiento operativo; los nuevos competidores tienen
velocidad de desarrollo, escala industrial y una enorme capacidad para reducir costos e introducir tecnología. La competencia entre ambos mundos puede ser extraordinariamente positiva para los transportadores latinoamericanos, pero también cambiará inevitablemente el mapa de nuestra industria. Nuevos fabricantes llegan, otros regresan, algunos desarrollan plantas o alianzas locales y prácticamente todos están obligados a revisar precios, productos y estrategias.

Quizá estamos entrando en uno de los momentos más interesantes que ha vivido esta industria en décadas. La nueva guerra del autobús ya comenzó. No será únicamente eléctrica, ni exclusivamente china, europea o latinoamericana. Será una competencia por demostrar quién puede ofrecer la mejor combinación entre tecnología, precio, respaldo y rentabilidad. Y esta vez Latinoamérica no estará mirando la batalla desde
lejos: será uno de sus principales campos de juego.